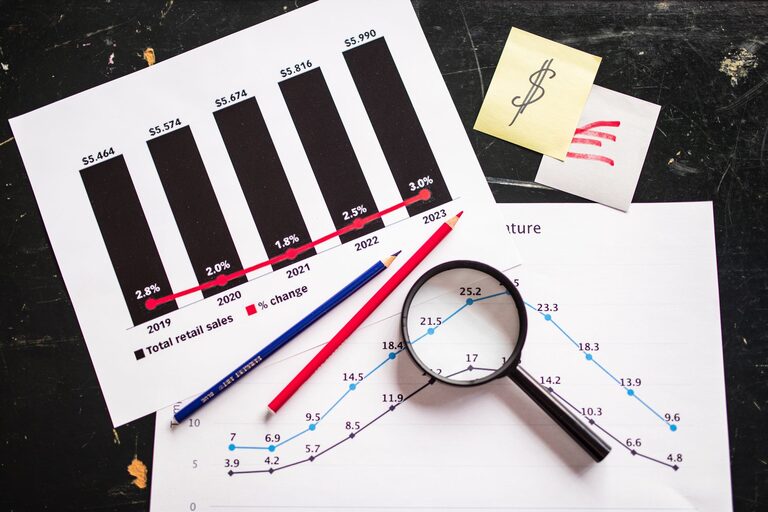
İşletme bütçesi, gelir ve giderleri tahmin etmekten çok daha fazlasını ifade eder. Bütçe; işletmenin hedeflerini belirlemesine, kaynaklarını planlamasına ve sonuçlarını değerlendirmesine yardımcı olan önemli bir yol haritasıdır. Ancak yalnızca bütçe hazırlamak yeterli değildir. Belirlenen hedeflerin dönem sonunda gerçekleşen sonuçlarla karşılaştırılması da gerekir.
Hedef ve gerçekleşen sonuçların karşılaştırılması, işletmenin planına ne ölçüde uyduğunu gösterir. Aynı zamanda beklenmeyen gelişmeleri fark etmeyi, sorunların nedenlerini anlamayı ve gelecekte daha gerçekçi planlar hazırlamayı sağlar.
Hedef ve gerçekleşen sonuç ne anlama gelir?
Bütçe hedefi, belirli bir dönem için önceden planlanan gelir, gider, satış miktarı veya yatırım tutarıdır. Gerçekleşen sonuç ise dönem sonunda fiilen ortaya çıkan değerleri ifade eder.
Örneğin bir işletme, aylık satış gelirini 500 bin lira olarak hedefleyebilir. Ay sonunda elde edilen gelir 460 bin lira olduysa hedefin altında kalınmıştır. Buna karşılık gelir 540 bin lira olarak gerçekleştiyse hedef aşılmış demektir.
Karşılaştırma yalnızca toplam rakamlar üzerinden yapılmamalıdır. Aşağıdaki göstergeler de değerlendirmeye alınabilir:
– Satış geliri
– Ürün veya hizmet adedi
– İşletme giderleri
– Personel maliyetleri
– Pazarlama harcamaları
– Stok seviyeleri
– Tahsilat süresi
– Nakit giriş ve çıkışları
– Yeni müşteri sayısı
– Kârlılık oranı
Bu göstergelerin birlikte incelenmesi, işletmenin genel durumunu daha doğru anlamaya yardımcı olur.
Karşılaştırma neden önemlidir?
Hedef ve gerçekleşen sonuçlar arasındaki fark, işletmenin performansı hakkında önemli bilgiler sunar. Ancak bu fark tek başına olumlu veya olumsuz olarak değerlendirilmemelidir. Öncelikle farkın neden oluştuğu anlaşılmalıdır.
Örneğin satış gelirinin hedefin üzerinde olması olumlu görünebilir. Fakat bu artış yüksek indirimlerden veya beklenenden fazla pazarlama harcamasından kaynaklanıyorsa işletmenin kârlılığı aynı ölçüde artmamış olabilir. Benzer şekilde giderlerin bütçenin altında kalması da her zaman olumlu değildir. Gerekli bakım, eğitim veya tanıtım çalışmalarının ertelenmesi gelecekte farklı sorunlara yol açabilir.
Düzenli karşılaştırma şu konularda fayda sağlar:
– Planların ne kadar gerçekçi olduğunu gösterir.
– Gereksiz harcamaların fark edilmesini sağlar.
– Gelir düşüşlerinin nedenlerini ortaya çıkarır.
– Kaynakların hangi alanlarda daha verimli kullanıldığını gösterir.
– Gelecek dönem bütçelerinin daha doğru hazırlanmasına yardımcı olur.
– İşletme içindeki ekiplerin ortak hedeflere odaklanmasını kolaylaştırır.
Karşılaştırma süreci nasıl yürütülür?
1. Karşılaştırılacak göstergeleri belirleyin
İlk adım, işletme için önemli olan ölçütleri seçmektir. Çok fazla gösterge kullanmak raporları karmaşık hâle getirebilir. Bu nedenle işletmenin büyüklüğüne ve faaliyet alanına uygun, anlaşılır bir gösterge listesi hazırlanmalıdır.
Küçük bir işletme için aylık satış, toplam gider, nakit durumu ve müşteri sayısı yeterli olabilir. Daha büyük işletmelerde departman bazlı gelir, ürün grubu kârlılığı veya proje maliyetleri de izlenebilir.
2. Aynı dönemleri karşılaştırın
Bütçe ve gerçekleşen sonuçlar aynı zaman aralığına ait olmalıdır. Aylık bütçe, aylık sonuçlarla; üç aylık bütçe ise aynı üç aylık dönemle karşılaştırılmalıdır.
Mevsimsel dalgalanmaların olduğu sektörlerde yalnızca bir ayı değerlendirmek yanıltıcı olabilir. Örneğin turizm, perakende veya eğitim alanlarında bazı dönemlerde talep doğal olarak artabilir ya da azalabilir. Bu nedenle aylık sonuçların yanında üç aylık ve yıllık eğilimler de incelenmelidir.
3. Farkı hesaplayın
Hedef ile gerçekleşen sonuç arasındaki fark basit bir hesaplamayla bulunabilir:
Fark = Gerçekleşen sonuç – Bütçe hedefi
Yüzde farkını görmek için şu yöntem kullanılabilir:
Yüzde farkı = Fark / Bütçe hedefi x 100
Örneğin 100 bin lira gider bütçesi olan bir işletmede gerçekleşen gider 110 bin lira ise fark 10 bin liradır. Yüzde farkı ise yüzde 10 olarak hesaplanır.
Bu hesaplamalar tablo veya elektronik çizelge programlarıyla kolayca yapılabilir. Daha düzenli raporlama isteyen işletmeler, muhasebe veya işletme yönetimi yazılımlarından da yararlanabilir.
4. Sapmaları sınıflandırın
Her fark aynı öneme sahip değildir. Sapmaların önemini anlamak için onları sınıflandırmak yararlı olur.
– Olumlu sapma: Gelirin hedefin üzerinde olması veya giderin hedefin altında kalması.
– Olumsuz sapma: Gelirin hedefin altında olması veya giderin hedefin üzerinde gerçekleşmesi.
– Geçici sapma: Tek seferlik bir olaydan kaynaklanan fark.
– Kalıcı sapma: Birkaç dönem boyunca devam eden fark.
– Kontrol edilebilir sapma: İşletmenin kararlarıyla değiştirilebilecek fark.
– Dış etken kaynaklı sapma: Talep değişimi, tedarik gecikmesi veya piyasa koşulları gibi işletme dışı nedenlerden oluşan fark.
Bu sınıflandırma, hangi konulara öncelik verilmesi gerektiğini gösterir.
Sapmaların nedenlerini araştırın
Rakamlar arasındaki farkı görmek, analiz sürecinin yalnızca başlangıcıdır. Asıl önemli olan, sapmanın nedenini bulmaktır. Bunun için ilgili ekiplerden bilgi alınmalı ve mümkünse veriler ayrıntılı şekilde incelenmelidir.
Gelirin hedefin altında kalmasının olası nedenleri şunlar olabilir:
– Beklenen müşteri talebinin oluşmaması
– Satış ekibinin hedeflenen sayıya ulaşamaması
– Ürün veya hizmet teslimatında gecikme
– Fiyat değişiklikleri
– Pazarlama çalışmalarının beklenen etkiyi göstermemesi
– Rakiplerin kampanyaları
– Mevsimsel talep düşüşü
Giderlerin hedefi aşmasının nedenleri ise şu başlıklarda toplanabilir:
– Girdi veya tedarik maliyetlerinin artması
– Planlanmayan bakım ve onarım giderleri
– Fazla mesai veya ek personel ihtiyacı
– Pazarlama bütçesinin genişletilmesi
– Kurum içi süreçlerde verimsizlik
– Tek seferlik satın alma veya hizmet bedelleri
Nedenler açıkça belirlendiğinde, yalnızca sonucu düzeltmeye çalışmak yerine temel soruna odaklanmak mümkün olur.
Raporları anlaşılır hazırlayın
Bütçe karşılaştırma raporu, yalnızca muhasebe ekibinin anlayacağı karmaşık bir belge olmamalıdır. İşletme yöneticileri ve ilgili ekipler raporu kolayca okuyabilmelidir.
İyi bir raporda şu bölümler bulunabilir:
- Dönemin kısa özeti
- Bütçe ve gerçekleşen rakamlar
- Tutar ve yüzde farkları
- En önemli sapmalar
- Sapmaların nedenleri
- Önerilen aksiyonlar
- Bir sonraki dönem için beklentiler
Renk kodları, grafikler ve kısa açıklamalar raporun anlaşılmasını kolaylaştırabilir. Ancak görsel unsurların sayıları gölgelememesine dikkat edilmelidir. Her grafik, karar vermeye yardımcı olacak bir bilgiyi göstermelidir.
Sonuçlara göre aksiyon planı oluşturun
Karşılaştırma yapıldıktan sonra elde edilen bulgular eyleme dönüştürülmelidir. Örneğin pazarlama giderleri hedefin üzerinde olmasına rağmen satışlar artmadıysa kampanyaların içeriği, hedef kitlesi veya kanalları gözden geçirilebilir.
Giderlerde sürekli artış görülüyorsa tedarikçi seçenekleri, satın alma miktarları ve operasyon süreçleri incelenebilir. Gelir hedefleri birkaç dönem üst üste aşılmışsa gelecek bütçede daha gerçekçi ve ölçülebilir hedefler belirlenebilir.
Aksiyon planında şu bilgiler yer almalıdır:
– Yapılacak işlem
– Sorumlu kişi veya ekip
– Tamamlanma tarihi
– Beklenen sonuç
– Takip edilecek gösterge
Böylece bütçe raporu yalnızca geçmişi açıklayan bir belge olmaktan çıkar ve geleceğe yönelik bir yönetim aracına dönüşür.
Düzenli değerlendirme alışkanlığı kazanın
Hedef ve gerçekleşen sonuç karşılaştırması yılda yalnızca bir kez yapılmamalıdır. Aylık değerlendirmeler erken uyarı sağlar, üç aylık incelemeler ise daha geniş eğilimleri görmeye yardımcı olur.
Her değerlendirme döneminde aynı temel sorular sorulabilir:
– Hangi hedeflere ulaşıldı?
– Hangi hedeflerde sapma oluştu?
– Sapmanın temel nedeni neydi?
– Bu fark geçici mi, kalıcı mı?
– Hangi aksiyon alınmalı?
– Gelecek dönem bütçesinde ne değiştirilmeli?
Düzenli ve anlaşılır bir sistem kurulduğunda bütçe, işletmenin günlük kararlarını destekleyen canlı bir araç hâline gelir. Böylece işletme yalnızca geçmiş sonuçları değerlendirmekle kalmaz; kaynaklarını daha bilinçli kullanır, riskleri daha erken fark eder ve gelecek hedeflerini sağlam verilere dayanarak oluşturur.
About the Author